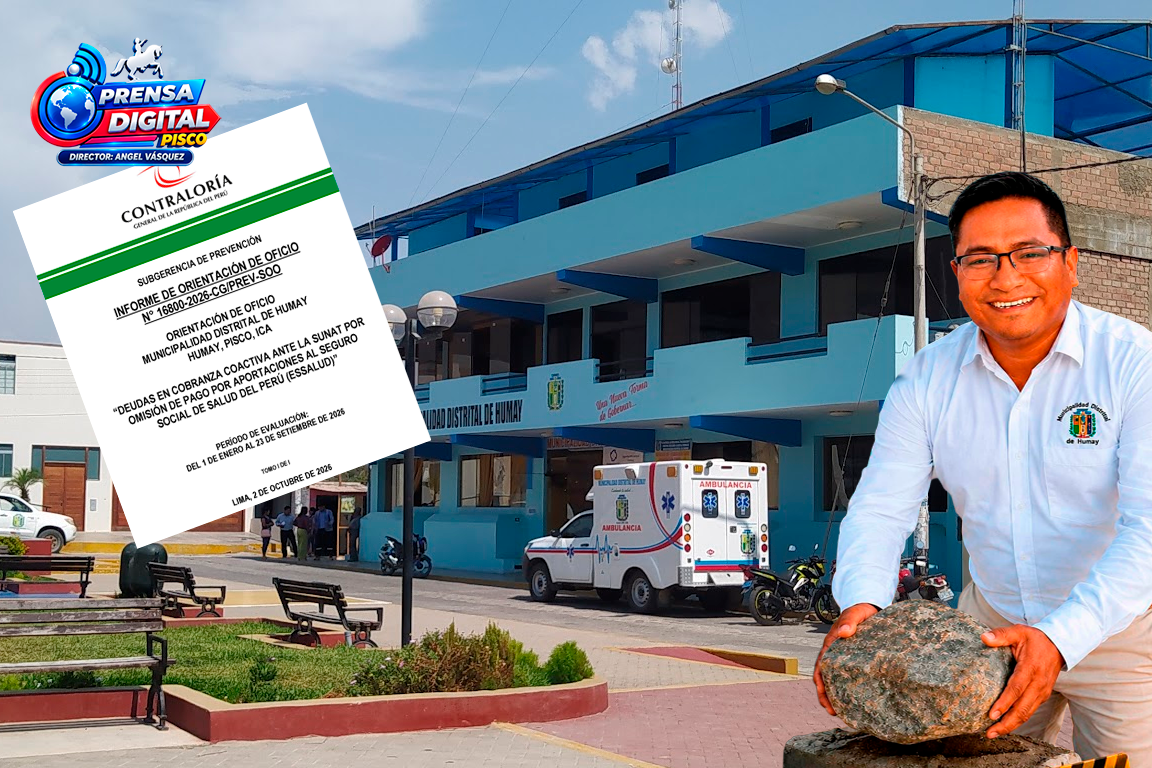
Informe de control advierte riesgos para el presupuesto municipal y la cobertura de salud de los trabajadores.
La SUNAT reportó cuatro obligaciones pendientes correspondientes a periodos comprendidos entre 2020 y 2024.
Una deuda que pone a la municipalidad bajo observación
Una deuda de S/ 61,700 por aportaciones y multas vinculadas al Seguro Social de Salud (EsSalud) ha puesto bajo observación a la Municipalidad Distrital de Humay, en la provincia de Pisco. La situación fue advertida por la Contraloría General de la República en el Informe de Orientación de Oficio N.° 16800-2026-CG/PREV-SOO, elaborado tras revisar información proporcionada por la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT).
El documento, fechado el 2 de octubre de 2026, identifica cuatro obligaciones tributarias que se encontraban en cobranza coactiva al 23 de septiembre del mismo año. Estas corresponden a aportaciones y multas relacionadas con EsSalud, acumuladas en periodos comprendidos entre 2020 y 2024.
La alerta no se limita al monto pendiente.
La Contraloría advierte que la continuidad de esta situación podría provocar un incremento de la deuda por intereses moratorios, costas y gastos del procedimiento de cobranza, además de comprometer la disponibilidad presupuestaria de la municipalidad y generar riesgos para la cobertura de salud de sus trabajadores.
El informe constituye una advertencia formal para que la entidad adopte medidas preventivas y correctivas.
No obstante, el documento citado no establece por sí mismo la existencia de un delito ni determina responsabilidades penales individuales.
¿Cómo se compone la deuda de S/ 61,700?
Uno de los aspectos centrales de la documentación es el desglose de las obligaciones pendientes. Según el cuadro de deuda coactiva incluido en el informe, la municipalidad registra cuatro valores que suman S/ 61,700.
De acuerdo con las cifras consignadas por la Contraloría, tres órdenes de pago representan S/ 613, equivalentes al 0.99 % del total.
El monto restante, S/ 61,087, corresponde a un valor asociado a la pérdida de un fraccionamiento previsto en el artículo 36 del Código Tributario, equivalente al 99.01 % de la deuda reportada.
Esta distribución permite observar que prácticamente la totalidad del monto se concentra en una obligación relacionada con un fraccionamiento perdido.
Sin embargo, para establecer cómo se originó esa situación, qué compromisos de pago se incumplieron y qué actuaciones se realizaron posteriormente, resulta necesario examinar el detalle completo de los expedientes tributarios y las resoluciones de cobranza correspondientes.
El informe precisa que los S/ 61,700 comprenden la deuda exigible reportada al 23 de septiembre de 2026, incluidos el tributo insoluto, los intereses moratorios, los recargos y los gastos coactivos acumulados, según corresponda.
También advierte que el importe puede aumentar mientras las obligaciones permanezcan pendientes. Por ello, el monto señalado debe entenderse como una fotografía de la situación reportada en la fecha de corte, no necesariamente como el saldo definitivo que deba pagarse en una fecha posterior.
Obligaciones que se arrastran desde años anteriores
La información examinada por el órgano de control comprende periodos entre 2020 y 2024. Esto significa que las obligaciones observadas no se limitan a un solo ejercicio fiscal, sino que abarcan varios años anteriores a la fecha de evaluación.
El informe recuerda que los aportes a EsSalud de los trabajadores regulares en actividad equivalen, como regla general, al 9 % de la remuneración o ingreso sujeto a aportación y deben ser declarados y pagados por el empleador dentro de los plazos establecidos.
Para las entidades públicas, cumplir con estas obligaciones supone organizar adecuadamente sus planillas, declaraciones, calendarios tributarios y disponibilidad presupuestaria. La omisión de los pagos puede generar intereses y sanciones, así como procedimientos de cobranza por parte de la administración tributaria.
En el caso de Humay, la Contraloría señala que las obligaciones pendientes ya habían ingresado a la etapa de cobranza coactiva. Además, indica que la entidad no habría implementado medidas concretas suficientes para regularizar o cancelar las deudas advertidas.
Este punto abre interrogantes relevantes para la gestión municipal: ¿qué acciones se realizaron para atender las obligaciones durante los años comprendidos en la observación?, ¿qué ocurrió con el fraccionamiento vinculado al monto principal?, ¿qué medidas se adoptaron una vez que las deudas se hicieron exigibles?
El informe no responde por sí solo a todas estas preguntas. Para esclarecerlas, será importante conocer la documentación de la municipalidad y las medidas que haya comunicado formalmente al órgano de control.
El riesgo para los trabajadores municipales
Uno de los aspectos más sensibles de la alerta es la posible repercusión sobre los trabajadores de la entidad y sus familias.
La Contraloría advierte que el incumplimiento de las obligaciones vinculadas a EsSalud podría generar una eventual restricción de la cobertura de salud y afectar el acceso oportuno a prestaciones económicas, según las condiciones legales aplicables a cada caso.
Entre las prestaciones mencionadas en el informe figuran los subsidios por incapacidad temporal, maternidad y lactancia. Se trata de beneficios que pueden resultar importantes para los trabajadores cuando enfrentan una enfermedad, una situación de maternidad u otras contingencias previstas en la normativa.
Sin embargo, es necesario precisar que la alerta de la Contraloría identifica un riesgo potencial. El documento no demuestra que todos los trabajadores municipales hayan perdido efectivamente su cobertura ni que se les haya negado una atención médica determinada.
La situación concreta de cada trabajador debe verificarse con EsSalud, considerando sus aportaciones, las declaraciones efectuadas por el empleador y las reglas de cobertura correspondientes.
Aun con esta precisión, la advertencia plantea un asunto de interés público: las obligaciones relacionadas con la seguridad social no son simples trámites administrativos. Su cumplimiento oportuno puede incidir en la protección de los trabajadores y en la estabilidad financiera de la propia entidad.
Posibles embargos y presión sobre el presupuesto
La cobranza coactiva constituye otro elemento importante del informe. Cuando una deuda tributaria exigible permanece impaga y se cumplen los requisitos legales, la SUNAT puede adoptar medidas destinadas a asegurar su cobro.
La Contraloría advierte sobre la posibilidad de medidas cautelares, incluidos embargos en forma de retención, de acuerdo con las disposiciones aplicables al procedimiento de cobranza coactiva.
Una afectación de cuentas o recursos municipales podría dificultar la programación financiera y comprometer la disponibilidad de fondos para atender obligaciones institucionales. El impacto concreto dependerá de las medidas que se hayan dispuesto, los recursos comprometidos y la situación financiera de la entidad.
Por ello, el informe no debe interpretarse como una confirmación de que ya se hayan embargado cuentas municipales. Lo que establece es la existencia de un riesgo asociado a las obligaciones pendientes y a su situación de cobranza.
La Contraloría también señala que el marco presupuestario del ejercicio fiscal 2026 contempla una autorización para que los gobiernos locales puedan realizar determinadas modificaciones presupuestarias destinadas a financiar el pago de deudas por aportaciones a EsSalud, bajo las condiciones y restricciones establecidas en la normativa aplicable.
Asimismo, plantea evaluar las alternativas legales de cancelación o refinanciamiento que correspondan. Entre ellas pueden encontrarse mecanismos de aplazamiento, fraccionamiento o sinceramiento de deuda, siempre que resulten procedentes.
¿Qué acciones recomienda la Contraloría?
En su apartado de recomendaciones, el informe dispone que se ponga en conocimiento del titular de la Municipalidad Distrital de Humay la situación adversa identificada, con la finalidad de que se adopten las medidas preventivas y correctivas correspondientes.
Además, establece que el titular debe comunicar al Órgano de Control Institucional, dentro del plazo máximo de cinco días hábiles indicado en el documento, las acciones adoptadas o por adoptar, adjuntando la documentación que las sustente.
Esta disposición convierte la regularización de la deuda en un asunto que requiere seguimiento documentado. No basta con anunciar que se revisarán las obligaciones: corresponde acreditar qué medidas se han tomado, cuál es su estado y cómo se atenderá el problema dentro del marco legal y presupuestario.
Entre los aspectos que deberían esclarecerse se encuentran el saldo actualizado de la deuda, el estado de las cuatro obligaciones coactivas, la situación del fraccionamiento perdido y la existencia de pagos, acuerdos o procedimientos de regularización posteriores a la fecha de corte.
También será relevante conocer si la municipalidad ha comunicado sus acciones al órgano de control y si cuenta con un cronograma viable para atender las obligaciones pendientes.
Las preguntas que siguen abiertas
La documentación de la Contraloría permite establecer la existencia de una alerta formal y cuantificar las obligaciones reportadas. Sin embargo, no reemplaza una evaluación integral de la gestión financiera municipal ni permite atribuir automáticamente la responsabilidad a una persona determinada.
Para completar el seguimiento periodístico del caso, resulta necesario solicitar a la Municipalidad Distrital de Humay su versión oficial sobre los siguientes puntos:
- ¿Cuál es el saldo actualizado de las obligaciones con EsSalud y la SUNAT?
- ¿Qué circunstancias ocasionaron la pérdida del fraccionamiento asociado a S/ 61,087?
- ¿Qué pagos o gestiones de regularización se realizaron después del 23 de septiembre de 2026?
- ¿Se han dispuesto medidas cautelares o embargos sobre recursos de la municipalidad?
- ¿Qué acciones preventivas y correctivas fueron comunicadas al Órgano de Control Institucional?
- ¿Qué medidas se han adoptado para verificar la situación de las aportaciones y la cobertura de los trabajadores municipales?
Las respuestas permitirían establecer si la entidad ha avanzado en la atención de la observación y cuál es la situación efectiva de sus obligaciones a la fecha.
Un asunto de transparencia y responsabilidad administrativa
El caso de Humay pone en evidencia la importancia de la planificación presupuestaria, el cumplimiento oportuno de las obligaciones tributarias y la protección de los derechos vinculados a la seguridad social.
Los S/ 61,700 reportados por la Contraloría representan una obligación que requiere atención y seguimiento, especialmente porque el procedimiento de cobranza coactiva puede generar costos adicionales y afectar la disponibilidad de recursos públicos.
La prioridad debe ser esclarecer el origen de las deudas, determinar su saldo real, verificar las medidas adoptadas y asegurar que las obligaciones se atiendan conforme a la ley. Al mismo tiempo, corresponde que la municipalidad brinde información transparente a la ciudadanía sobre el avance de la regularización.
La documentación examinada no permite concluir que exista corrupción ni establecer responsabilidad penal de funcionarios específicos. Sí permite afirmar que el órgano de control identificó una situación adversa y solicitó acciones preventivas y correctivas.
La pregunta de fondo es si la Municipalidad Distrital de Humay logrará regularizar las obligaciones advertidas y acreditar las medidas adoptadas para evitar que la deuda continúe creciendo y que los riesgos señalados afecten sus finanzas y a sus trabajadores.
Fuente documental: Contraloría General de la República del Perú, Informe de Orientación de Oficio N.° 16800-2026-CG/PREV-SOO, “Deudas en cobranza coactiva ante la SUNAT por omisión de pago por aportaciones al Seguro Social de Salud del Perú (EsSalud)”, Municipalidad Distrital de Humay. Fecha del informe: 2 de octubre de 2026. Fecha de corte de la información sobre las deudas: 23 de septiembre de 2026.